Domain seiteninhalte.de kaufen?
Wir ziehen mit dem Projekt
seiteninhalte.de um.
Sind Sie am Kauf der Domain
seiteninhalte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seiteninhalte.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **

Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Lauffener Weingärtner eG Lauffener Lesestoff Probepaket 3fach sortiertAttraktives Probepaket mit den Trendweinen aus Lauffen: Lauffener Lesestoff Rotwein Cuvée QbA 0,75lLauffener Lesestoff Cuvée weißgekeltert QbA 0,75lLauffener Lesestoff Rosé QbA 0,75lLesestoff® ist der Stoff, aus dem die Träume des Weinliebhabers sind: kraftvoll, schmelzig-vollmundig und mit anregender Frucht. Achtsame Traubenlese, schonende Vergärung und Weinbereitung von Meisterhand machen die Lesestoff® Weine zu außergewöhnlichen Weinen mit Charakter, Harmonie und ausgewogener Struktur. Die Fülle dieser Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genusserlebnis.Mit diesem 3-fach sortierten Probepaket haben Sie zu jeder Gelegenheit den passenden Begleiter.49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Themen der Zeit II, FachbücherNicht allein die Ökonomie und die Finanzwelt werden beleuchtet, vielmehr widmen sich die Autoren, dem Anliegen des Herausgebers entsprechend, den tiefgreifenden politischen und gesellschaftlichen Veränderungen der Rahmenbedingungen, innerhalb welcher nationale Grenzen - bei weitem noch nicht in den Köpfen aller - keine Rolle mehr spielen, Migration und Integration an vorderster Stelle der Bürgerwahrnehmung stehen, die Rechtsstaatlichkeit und das Menschenrecht vom sicherheitspolitischen Bekenntnis der Regierenden in Frage gestellt werden und so manchen anderen "Neuerungen". Dem Leser sei vorgeschlagen, sich ein Bild darüber zu machen, wie viel oder wie wenig sich in vierzehn Jahren verändert hat, um die Themen der Zeit wieder einmal zu hinterfragen und in ausgewogener Form zu diskutieren.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie wird die Schlussbilanz eines Unternehmens erstellt und welche Informationen sind darin enthalten?
Die Schlussbilanz eines Unternehmens wird durch die Gegenüberstellung von Aktiva und Passiva erstellt. Sie enthält Informationen über das Vermögen, die Schulden und das Eigenkapital des Unternehmens zum Abschlussstichtag. Die Schlussbilanz gibt somit Auskunft über die finanzielle Situation und die Vermögenslage des Unternehmens. **
-
Was ist der Zweck einer Schlussbilanz und welche Informationen können daraus abgeleitet werden?
Die Schlussbilanz dient dazu, die finanzielle Situation eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Aus ihr können Informationen über die Vermögens- und Schuldenstruktur, die Eigenkapitalausstattung sowie die finanzielle Entwicklung des Unternehmens abgeleitet werden. Zudem ermöglicht die Schlussbilanz einen Vergleich mit Vorjahreswerten und die Beurteilung der wirtschaftlichen Lage des Unternehmens. **
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
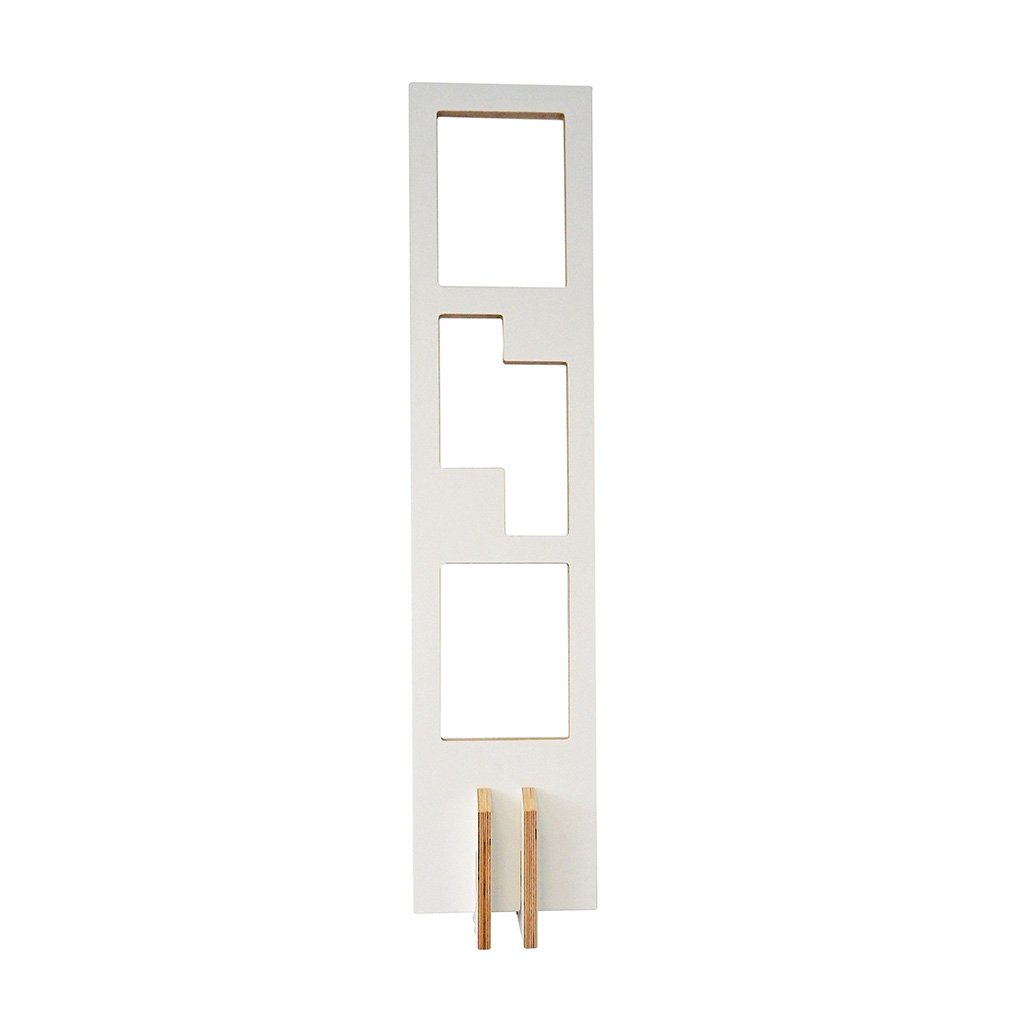
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauffener Weingärtner eG Lauffener Lesestoff Probepaket 3fach sortiertAttraktives Probepaket mit den Trendweinen aus Lauffen: Lauffener Lesestoff Rotwein Cuvée QbA 0,75lLauffener Lesestoff Cuvée weißgekeltert QbA 0,75lLauffener Lesestoff Rosé QbA 0,75lLesestoff® ist der Stoff, aus dem die Träume des Weinliebhabers sind: kraftvoll, schmelzig-vollmundig und mit anregender Frucht. Achtsame Traubenlese, schonende Vergärung und Weinbereitung von Meisterhand machen die Lesestoff® Weine zu außergewöhnlichen Weinen mit Charakter, Harmonie und ausgewogener Struktur. Die Fülle dieser Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genusserlebnis.Mit diesem 3-fach sortierten Probepaket haben Sie zu jeder Gelegenheit den passenden Begleiter.49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Themen der Zeit II, FachbücherNicht allein die Ökonomie und die Finanzwelt werden beleuchtet, vielmehr widmen sich die Autoren, dem Anliegen des Herausgebers entsprechend, den tiefgreifenden politischen und gesellschaftlichen Veränderungen der Rahmenbedingungen, innerhalb welcher nationale Grenzen - bei weitem noch nicht in den Köpfen aller - keine Rolle mehr spielen, Migration und Integration an vorderster Stelle der Bürgerwahrnehmung stehen, die Rechtsstaatlichkeit und das Menschenrecht vom sicherheitspolitischen Bekenntnis der Regierenden in Frage gestellt werden und so manchen anderen "Neuerungen". Dem Leser sei vorgeschlagen, sich ein Bild darüber zu machen, wie viel oder wie wenig sich in vierzehn Jahren verändert hat, um die Themen der Zeit wieder einmal zu hinterfragen und in ausgewogener Form zu diskutieren.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suckrau, Claudette: Texte, Themen und Strukturen - Fachhochschulreife. SchülerbuchTexte, Themen und Strukturen - Fachhochschulreife. Schülerbuch , Informationen zur Reihenausgabe: Optimal vorbereitet auf die Prüfung zur Fachhochschulreife Alle relevanten Aufsatzformen werden transparent vermittelt. Zudem ist das gesamte Basiswissen für den Deutschunterricht in weiterführenden beruflichen Schulen enthalten. Die Aufteilung in die fünf Bereiche Sprechen und Zuhören; Lesen: Textsorten und literarische Gattungen; Medien; Sprache und Rhetorik sowie Schreiben bietet gute Orientierung. Geeignet für kompetenzorientierten Unterricht, selbstständiges Lernen und Wiederholen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 201105, Produktform: Leinen, Titel der Reihe: Texte, Themen und Strukturen##, Autoren: Derzbach-Rudolph, Birgit~Franken, Udo~Janßen, Jochen~Mielke, Angela~Schappert, Petra~Schlenger, Heinz-Martin~Suckrau, Claudette, Redaktion: Mielke, Angela~Schurf, Bernd, Seitenzahl/Blattzahl: 432, Abbildungen: zahlreiche Abbildungen, Keyword: Deutsch;Deutsch/Kommunikation;Berufliche Vollzeitschule;Berufskolleg VOA;Berufsoberschule;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Deutsch / Schulbuch / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für das Berufskolleg~Für die Fachgymnasium~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Schulform: BVZ BVZ BVZ BVZ, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Länge: 246, Breite: 176, Höhe: 22, Gewicht: 848, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,40,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tamm, Roxana Jasmin: Texte, Themen und Strukturen. Fachhochschulreife - SchülerbuchTexte, Themen und Strukturen. Fachhochschulreife - Schülerbuch , Mit PagePlayer-App , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, 1. Druck 2021, Erscheinungsjahr: 202004, Produktform: Leinen, Titel der Reihe: Texte, Themen und Strukturen - Fachhochschulreife Neubearbeitung##, Autoren: Bachmann, Constanze~Bertram, Sarah~Derzbach-Rudolph, Birgit~Geißler, Kirsten-Alexandra~Mielke, Angela~Oeser, Nora~Recktenwald, Vera~Schepers, Bernhard~Schöbel, Helmut~Strübe, Thorsten~Tamm, Roxana Jasmin, Redaktion: Mielke, Angela, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, 1. Druck 2021, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Abbildungen, Keyword: Deutsch;Deutsch/Kommunikation;Berufliche Vollzeitschule;Berufskolleg VOA;Berufsoberschule;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung), Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Brandenburg~Berlin~Baden-Württemberg~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für das Berufskolleg~Für die Fachgymnasium~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BVZ, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 244, Breite: 177, Höhe: 22, Gewicht: 792, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Schulform: Berufliche Vollzeitschule, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,39,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird die Schlussbilanz eines Unternehmens erstellt und welche Informationen sind darin enthalten?
Die Schlussbilanz eines Unternehmens wird durch die Gegenüberstellung von Aktiva und Passiva erstellt. Sie enthält Informationen über das Vermögen, die Schulden und das Eigenkapital des Unternehmens zum Abschlussstichtag. Die Schlussbilanz gibt somit Auskunft über die finanzielle Situation und die Vermögenslage des Unternehmens. **
-
Was ist der Zweck einer Schlussbilanz und welche Informationen können daraus abgeleitet werden?
Die Schlussbilanz dient dazu, die finanzielle Situation eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Aus ihr können Informationen über die Vermögens- und Schuldenstruktur, die Eigenkapitalausstattung sowie die finanzielle Entwicklung des Unternehmens abgeleitet werden. Zudem ermöglicht die Schlussbilanz einen Vergleich mit Vorjahreswerten und die Beurteilung der wirtschaftlichen Lage des Unternehmens. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.