Domain seiteninhalte.de kaufen?
Wir ziehen mit dem Projekt
seiteninhalte.de um.
Sind Sie am Kauf der Domain
seiteninhalte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seiteninhalte.de kaufen?
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **

Ähnliche Suchbegriffe für Geringwertiges
Top-Angebote
Produkte zum Begriff Geringwertiges:
-
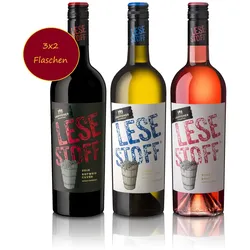
Lauffener Weingärtner eG Lauffener Lesestoff Probepaket 3fach sortiertAttraktives Probepaket mit den Trendweinen aus Lauffen: Lauffener Lesestoff Rotwein Cuvée QbA 0,75lLauffener Lesestoff Cuvée weißgekeltert QbA 0,75lLauffener Lesestoff Rosé QbA 0,75lLesestoff® ist der Stoff, aus dem die Träume des Weinliebhabers sind: kraftvoll, schmelzig-vollmundig und mit anregender Frucht. Achtsame Traubenlese, schonende Vergärung und Weinbereitung von Meisterhand machen die Lesestoff® Weine zu außergewöhnlichen Weinen mit Charakter, Harmonie und ausgewogener Struktur. Die Fülle dieser Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genusserlebnis.Mit diesem 3-fach sortierten Probepaket haben Sie zu jeder Gelegenheit den passenden Begleiter.49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen der Zeit II, FachbücherNicht allein die Ökonomie und die Finanzwelt werden beleuchtet, vielmehr widmen sich die Autoren, dem Anliegen des Herausgebers entsprechend, den tiefgreifenden politischen und gesellschaftlichen Veränderungen der Rahmenbedingungen, innerhalb welcher nationale Grenzen - bei weitem noch nicht in den Köpfen aller - keine Rolle mehr spielen, Migration und Integration an vorderster Stelle der Bürgerwahrnehmung stehen, die Rechtsstaatlichkeit und das Menschenrecht vom sicherheitspolitischen Bekenntnis der Regierenden in Frage gestellt werden und so manchen anderen "Neuerungen". Dem Leser sei vorgeschlagen, sich ein Bild darüber zu machen, wie viel oder wie wenig sich in vierzehn Jahren verändert hat, um die Themen der Zeit wieder einmal zu hinterfragen und in ausgewogener Form zu diskutieren.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
Ist eine Diskette ein geringwertiges Wirtschaftsgut (BWR)?
Eine Diskette kann als geringwertiges Wirtschaftsgut (BWR) betrachtet werden, da sie einen vergleichsweise niedrigen Anschaffungswert hat und eine begrenzte Nutzungsdauer aufweist. Allerdings ist die Nutzung von Disketten heutzutage sehr selten geworden, da sie durch andere Speichermedien wie USB-Sticks oder Cloud-Speicher ersetzt wurden. **
Wie lautet der Buchungssatz für ein geringwertiges Wirtschaftsgut in der BWR?
Der Buchungssatz für ein geringwertiges Wirtschaftsgut in der Betriebswirtschaftlichen Auswertung (BWR) lautet in der Regel "GWG an Bank" oder "GWG an Kasse". Dabei steht GWG für geringwertiges Wirtschaftsgut. Es wird also der Wert des Wirtschaftsguts auf der Aktivseite reduziert und der Betrag auf der Passivseite bei Bank oder Kasse gebucht. **
Top-Angebote
Produkte zum Begriff Geringwertiges:
-
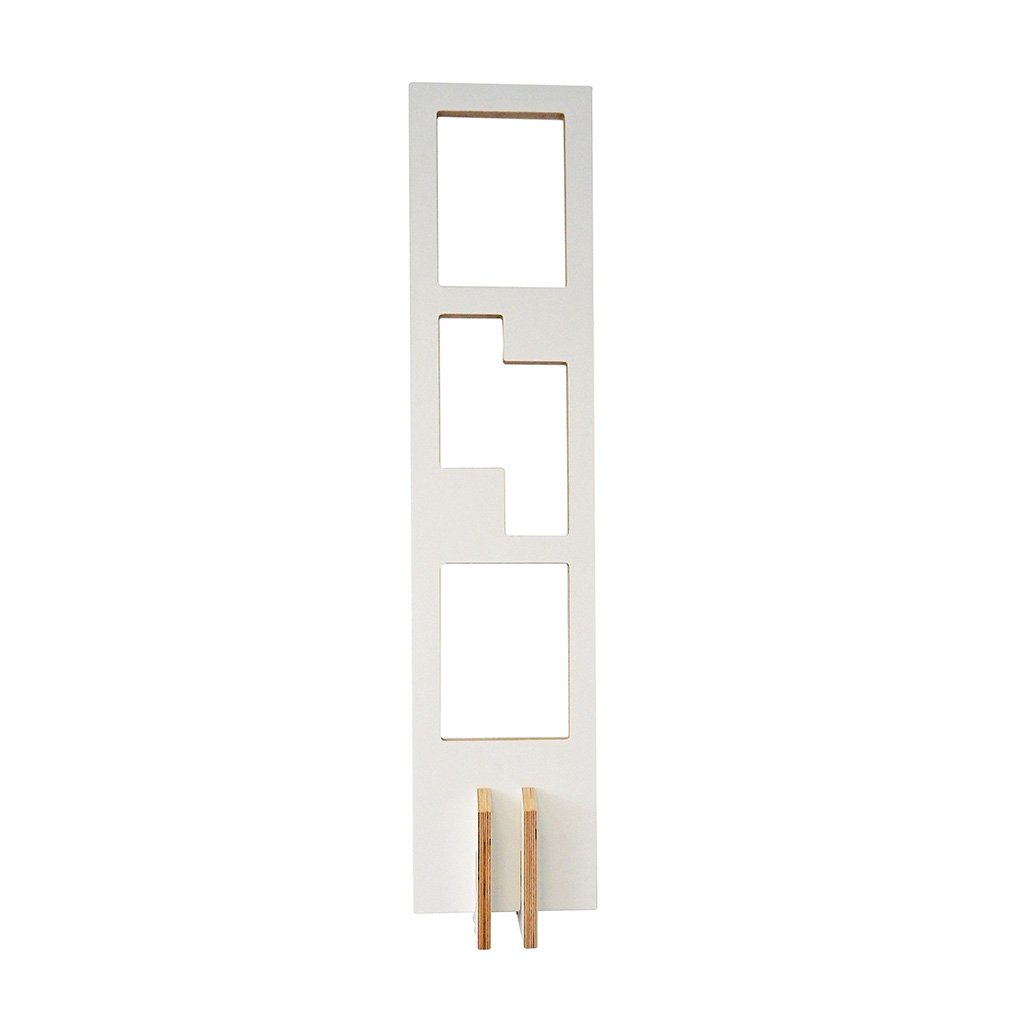
Tojo Lesestoff Bücherregal 6008Das Tojo Lesestoff Bücherregal ist ein zeitgenössisches, raffiniertes Regal von Designer Ulf Seydell, mit dem die Lieblingsbücher stets griffbereit sind. Zugleich ist das schmale Bücherregal ein ästhtischer Überraschungseffekt an jeder Wand. Dank des schlichten Designs eignet es sich nicht nur für das heimische Wohnzimmer, sondern auch für Arbeitsbereiche. Das Tojo Lesestoff Bücherregal besteht aus weiß beschichtetem MDF und integriert sich durch das minimalistische Äußere in jeden Einrichtungsstil. Die Aussparungen bieten Platz für allerlei Bücher. Der Sockel des Tojo Lesestoff Bücherregal wird an der Wand montiert, die schmale Platte einfach nur aufgesteckt und das Bücherregal kann sofort befüllt werden. Das Tojo Lesestoff Bücherregal ist durch seine clevere Konstruktion ein wahrer Blickfang - ganz gleich ob alleine oder gruppiert. Dank der schmalen Maße eignet es sich außerdem hervorr...143,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schülerkalender und InformationenEs Handelt Sich Um Einen Schülerkalender Für Die Weiter Führende Schule, Sowie Studium Es Beinhaltet Ein Notfallplan 'name, Anschrift, Telefon, Gesundheit, Emotion, Schule, Ziele, Hausarbeit, Taschengeld, Freunde' Ferienkalender Notenübersicht...28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauffener Weingärtner eG Lauffener Lesestoff Probepaket 3fach sortiertAttraktives Probepaket mit den Trendweinen aus Lauffen: Lauffener Lesestoff Rotwein Cuvée QbA 0,75lLauffener Lesestoff Cuvée weißgekeltert QbA 0,75lLauffener Lesestoff Rosé QbA 0,75lLesestoff® ist der Stoff, aus dem die Träume des Weinliebhabers sind: kraftvoll, schmelzig-vollmundig und mit anregender Frucht. Achtsame Traubenlese, schonende Vergärung und Weinbereitung von Meisterhand machen die Lesestoff® Weine zu außergewöhnlichen Weinen mit Charakter, Harmonie und ausgewogener Struktur. Die Fülle dieser Weines und ein feiner Touch Fruchtsüße bilden ein besonderes Genusserlebnis.Mit diesem 3-fach sortierten Probepaket haben Sie zu jeder Gelegenheit den passenden Begleiter.49,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann Geringwertiges Wirtschaftsgut?
Ein geringwertiges Wirtschaftsgut ist ein Wirtschaftsgut, dessen Anschaffungskosten einen bestimmten Betrag nicht übersteigen. In Deutschland liegt diese Grenze aktuell bei 800 Euro netto. Geringwertige Wirtschaftsgüter können sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Dies bietet Unternehmen einen steuerlichen Vorteil, da sie ihre Steuerlast senken können. Es ist wichtig, die Anschaffungskosten genau zu dokumentieren, um bei einer möglichen Betriebsprüfung nachweisen zu können, dass es sich tatsächlich um ein geringwertiges Wirtschaftsgut handelt. Wann ein Wirtschaftsgut als geringwertig gilt, kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich über die aktuellen Regelungen zu informieren. **
-
Bis wann Geringwertiges Wirtschaftsgut?
Bis wann Geringwertiges Wirtschaftsgut? Geringwertige Wirtschaftsgüter können bis zum Ende des Geschäftsjahres, in dem sie angeschafft wurden, vollständig abgeschrieben werden. Dabei gelten sie als sofort abziehbare Betriebsausgaben und müssen einen Wert von maximal 800 Euro netto haben. Alternativ können geringwertige Wirtschaftsgüter auch über die Nutzungsdauer abgeschrieben werden, wenn ihr Wert zwischen 250,01 Euro und 1.000 Euro liegt. Es ist wichtig, die genauen steuerlichen Regelungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, wie die Abschreibung am sinnvollsten erfolgen sollte. Letztendlich sollte die Entscheidung davon abhängen, welche Methode steuerlich am vorteilhaftesten ist und die finanzielle Situation des Unternehmens berücksichtigen. **
-
Ist Software ein Geringwertiges Wirtschaftsgut?
Ist Software ein Geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert der Software, ihrer Nutzungsdauer und den steuerlichen Vorschriften. In einigen Fällen kann Software als geringwertiges Wirtschaftsgut eingestuft werden, wenn ihr Anschaffungswert unterhalb einer bestimmten Grenze liegt. Allerdings kann die steuerliche Behandlung von Software je nach Land und Gesetzgebung variieren. Es ist daher ratsam, sich mit einem Steuerberater oder Experten für Unternehmensfinanzen zu beraten, um die genaue Einstufung von Software als geringwertiges Wirtschaftsgut zu klären. **
-
Ist ein Handy ein Geringwertiges Wirtschaftsgut?
Ist ein Handy ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Wert des Handys, der Nutzungsdauer und den steuerlichen Vorschriften. In der Regel gelten Wirtschaftsgüter mit einem Anschaffungswert unter 800 Euro als geringwertig. Ein Handy könnte also unter diese Kategorie fallen, wenn es diesen Wert nicht übersteigt. Allerdings ist es wichtig, die genauen Regelungen im Steuerrecht zu beachten, um sicherzustellen, ob ein Handy tatsächlich als geringwertiges Wirtschaftsgut eingestuft werden kann. **
Ähnliche Suchbegriffe für Geringwertiges
-
Inhalte merk-würdig vermitteln, Fachbücher von Barbara MesserUm sich Inhalte merken zu können, müssen sie interessant dargeboten werden. Doch wie gelingt das? Wie gelingt effizientes, gutes Lernen? Ausgehend von den Erkenntnissen der Hirnforschung und basierend auf ihren vielfältigen Erfahrungen auf unterschiedlichen nationalen und internationalen Praxisfeldern, stellt Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden vor, damit Sie Wissen nachhaltig verankern können. Sie erhalten als Trainer oder Lehrer viele Anregungen, wie Sie Inhalte so spannend vermitteln, dass die Teilnehmenden das zu Lernende auch wirklich in ihren Köpfen behalten. Es werden möglichst viele Sinne einbezogen. Das steigert die Merk- und Lernfähigkeit. Vielseitiger Methodenschatz und kreativer Ideenratgeber für nachhaltige Inhaltsvermittlung: Um sich Inhalte merken zu können, müssen sie interessant dargeboten werden - auch digital. Doch wie gelingt das? Welche Methoden können wann am besten eingesetzt werden? Ausgehend von Erkenntnissen der Hirnforschung und basierend auf vielfältigen Erfahrungen in unterschiedlichen Praxisfeldern - national und international - präsentiert Barbara Messer für die einzelnen Lehr- und Lernphasen geeignete Methoden, passt sie an aktuelle Gegebenheiten an und bringt das Geschriebene durch Zeichnungen oder Fotos auf den Punkt. Sie öffnet ihre Methodenschatztruhe und zeigt anhand ganz konkreter Beispiele, wie die Teilnehmenden an Trainings, Seminaren und Meetings sich möglichst merk-würdig die Inhalte erarbeiten können, damit diese auch wirklich nachhaltig im Gedächtnis bleiben. Auch die digitalen Möglichkeiten lotet Barbara Messer in dieser dritten Auflage aus, damit die Informationsvermittlung zu einem gehaltvollen Prozess werden kann. Sie hat viele ihrer kreativen Methoden für die Online-Welt aufbereitet - und zehn weitere Methoden hinzugefügt. Zudem regt sie die Leser an, eigene Settings zu gestalten.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Themen der Zeit II, FachbücherNicht allein die Ökonomie und die Finanzwelt werden beleuchtet, vielmehr widmen sich die Autoren, dem Anliegen des Herausgebers entsprechend, den tiefgreifenden politischen und gesellschaftlichen Veränderungen der Rahmenbedingungen, innerhalb welcher nationale Grenzen - bei weitem noch nicht in den Köpfen aller - keine Rolle mehr spielen, Migration und Integration an vorderster Stelle der Bürgerwahrnehmung stehen, die Rechtsstaatlichkeit und das Menschenrecht vom sicherheitspolitischen Bekenntnis der Regierenden in Frage gestellt werden und so manchen anderen "Neuerungen". Dem Leser sei vorgeschlagen, sich ein Bild darüber zu machen, wie viel oder wie wenig sich in vierzehn Jahren verändert hat, um die Themen der Zeit wieder einmal zu hinterfragen und in ausgewogener Form zu diskutieren.49,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suckrau, Claudette: Texte, Themen und Strukturen - Fachhochschulreife. SchülerbuchTexte, Themen und Strukturen - Fachhochschulreife. Schülerbuch , Informationen zur Reihenausgabe: Optimal vorbereitet auf die Prüfung zur Fachhochschulreife Alle relevanten Aufsatzformen werden transparent vermittelt. Zudem ist das gesamte Basiswissen für den Deutschunterricht in weiterführenden beruflichen Schulen enthalten. Die Aufteilung in die fünf Bereiche Sprechen und Zuhören; Lesen: Textsorten und literarische Gattungen; Medien; Sprache und Rhetorik sowie Schreiben bietet gute Orientierung. Geeignet für kompetenzorientierten Unterricht, selbstständiges Lernen und Wiederholen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 201105, Produktform: Leinen, Titel der Reihe: Texte, Themen und Strukturen##, Autoren: Derzbach-Rudolph, Birgit~Franken, Udo~Janßen, Jochen~Mielke, Angela~Schappert, Petra~Schlenger, Heinz-Martin~Suckrau, Claudette, Redaktion: Mielke, Angela~Schurf, Bernd, Seitenzahl/Blattzahl: 432, Abbildungen: zahlreiche Abbildungen, Keyword: Deutsch;Deutsch/Kommunikation;Berufliche Vollzeitschule;Berufskolleg VOA;Berufsoberschule;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Deutsch / Schulbuch / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für das Berufskolleg~Für die Fachgymnasium~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Schulform: BVZ BVZ BVZ BVZ, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Länge: 246, Breite: 176, Höhe: 22, Gewicht: 848, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen,40,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tamm, Roxana Jasmin: Texte, Themen und Strukturen. Fachhochschulreife - SchülerbuchTexte, Themen und Strukturen. Fachhochschulreife - Schülerbuch , Mit PagePlayer-App , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, 1. Druck 2021, Erscheinungsjahr: 202004, Produktform: Leinen, Titel der Reihe: Texte, Themen und Strukturen - Fachhochschulreife Neubearbeitung##, Autoren: Bachmann, Constanze~Bertram, Sarah~Derzbach-Rudolph, Birgit~Geißler, Kirsten-Alexandra~Mielke, Angela~Oeser, Nora~Recktenwald, Vera~Schepers, Bernhard~Schöbel, Helmut~Strübe, Thorsten~Tamm, Roxana Jasmin, Redaktion: Mielke, Angela, Auflage: 21002, Auflage/Ausgabe: 2. Auflage, 1. Druck 2021, Seitenzahl/Blattzahl: 408, Abbildungen: zahlreiche Abbildungen, Keyword: Deutsch;Deutsch/Kommunikation;Berufliche Vollzeitschule;Berufskolleg VOA;Berufsoberschule;Fachoberschule;Fachschule VOA;Schulbücher;Lehrwerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung), Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Region: Brandenburg~Berlin~Baden-Württemberg~Bremen~Hessen~Hamburg~Mecklenburg-Vorpommern~Niedersachsen~Nordrhein-Westfalen~Rheinland-Pfalz~Schleswig-Holstein~Saarland~Sachsen~Sachsen-Anhalt~Thüringen, Sprache: Deutsch, Bildungszweck: für die Berufsbildung~Für das Berufskolleg~Für die Fachgymnasium~Für die Fachoberschule~Für die Fachschule~Für die höhere Berufsfachschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BVZ, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Schulform: BVZ, Bundesländer: BB BE BW HB HE HH MV NI NW RP SH SL SN ST TH, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag GmbH, Verlag: Cornelsen Verlag, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 244, Breite: 177, Höhe: 22, Gewicht: 792, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Schulform: Berufliche Vollzeitschule, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,39,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Fritzbox ein Geringwertiges Wirtschaftsgut?
Ist eine Fritzbox ein geringwertiges Wirtschaftsgut? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Anschaffungswert der Fritzbox und den steuerlichen Vorschriften in Ihrem Land. In Deutschland zum Beispiel gelten Anschaffungen bis zu einem Wert von 800 Euro (netto) als geringwertige Wirtschaftsgüter und können sofort abgeschrieben werden. Wenn der Anschaffungswert einer Fritzbox unter dieser Grenze liegt, könnte sie also als geringwertiges Wirtschaftsgut betrachtet werden. Es ist jedoch ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass die entsprechenden steuerlichen Regelungen eingehalten werden. **
-
Wann ist es ein Geringwertiges Wirtschaftsgut?
Wann ist es ein Geringwertiges Wirtschaftsgut? **
-
Ist eine Diskette ein geringwertiges Wirtschaftsgut (BWR)?
Eine Diskette kann als geringwertiges Wirtschaftsgut (BWR) betrachtet werden, da sie einen vergleichsweise niedrigen Anschaffungswert hat und eine begrenzte Nutzungsdauer aufweist. Allerdings ist die Nutzung von Disketten heutzutage sehr selten geworden, da sie durch andere Speichermedien wie USB-Sticks oder Cloud-Speicher ersetzt wurden. **
-
Wie lautet der Buchungssatz für ein geringwertiges Wirtschaftsgut in der BWR?
Der Buchungssatz für ein geringwertiges Wirtschaftsgut in der Betriebswirtschaftlichen Auswertung (BWR) lautet in der Regel "GWG an Bank" oder "GWG an Kasse". Dabei steht GWG für geringwertiges Wirtschaftsgut. Es wird also der Wert des Wirtschaftsguts auf der Aktivseite reduziert und der Betrag auf der Passivseite bei Bank oder Kasse gebucht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.